
Gépkocsi-vásárlási célú devizaalapú fogyasztói kölcsönszerződés semmisségének megállapítása a gépjármű forgalomból történő ideiglenes kivonása miatt az adós által kezdeményezett jegyzői birtokvédelmi eljárást követő perben.
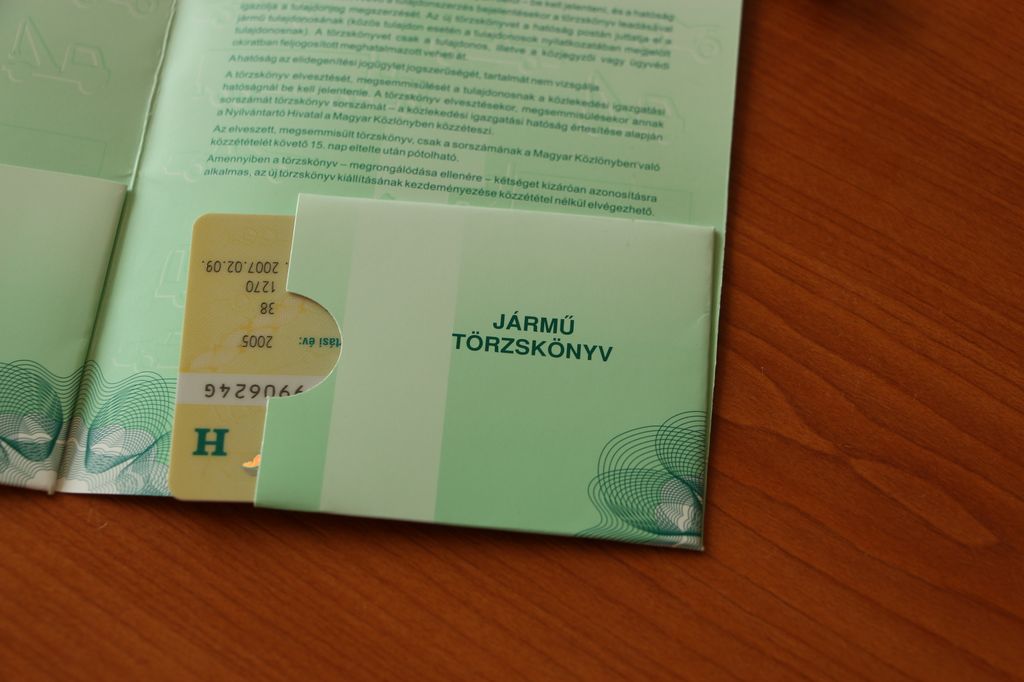
Ügyfelem néhai férje és a felperesi bank jogelődje között vételi joggal és függő hatályú adásvételi szerződéssel biztosított devizaalapú kölcsönszerződés jött létre gépjárművásárlás finanszírozása céljából. A kölcsönszerződés kimondta, hogy a gépjármű törzskönyvének jogosultja a bank. Az ÁSZF-ben foglaltaknak megfelelően adós tudomásul vette, hogy a finanszírozó javára bejegyzett korlátozásokat a kölcsönszerződésből eredő tartozásának maradéktalan kiegyenlítéséig nem jogosult töröltetni, és ezen időpontig kizárólag a finanszírozó jogosult a törzskönyv hatóságoktól történő átvételére, őrzésére, valamint az afeletti rendelkezésre. A szerződés értelmében finanszírozó a birtokába került törzskönyvet a szerződés megszűnését követően akkor bocsátja az adós rendelkezésére, ha az adós a szerződésből eredő valamennyi fizetési kötelezettségének maradéktalanul eleget tett. A szerződés előírta az adós árfolyam-különbözet fizetésére vonatkozó kötelezettségét és rögzítette az ennek meghatározására szolgáló képletet, kockázatfeltáró tájékoztatást ugyanakkor egyáltalán nem tartalmazott.
Házastársának halálát követően, öt és fél évvel az eredeti kölcsönszerződés megkötését követően, ügyfelem és a felperesi bank között írásbeli megállapodás jött létre, mellyel ügyfelem a kölcsönszerződésből eredő, a megállapodásban számszerűleg rögzített összegű, valamennyi tartozást átvállalta. A megállapodással egyidejűleg felek a felperes kölcsönszerződésből eredő követeléseinek biztosítására vételi jog alapításáról szóló megállapodást kötöttek a kölcsönből megvásárolt gépjárműre. A vételi jog biztosítására felek kikötötték az elidegenítési és terhelési tilalmat is. A megállapodásban ügyfelem – többek között – tudomásul vette, hogy mindaddig, amíg a szerződésből eredő, átvállalt tartozása maradéktalanul kiegyenlítésre nem kerül, a gépjárműre a bank javára vételi jog és ennek biztosítására elidegenítési és terhelési tilalom áll fenn, és ezen időtartam alatt a gépjármű-törzskönyv kizárólagos jogosultja a bank. Tudomásul vette továbbá, hogy a törzskönyv kizárólag a bank, mint a vételi jog jogosultjának birtokában lehet mindaddig, amíg a kölcsönszerződésből eredően kiegyenlítetlen tartozása áll fenn a bankkal szemben. Ügyfelem ezen megállapodásban is tudomásul vette, hogy a törzskönyv kizárólag a bank, mint a vételi jog jogosultjának birtokában lehet mindaddig, amíg a kölcsönszerződésből eredően kiegyenlítetlen tartozása áll fenn a bankkal szemben. A megállapodás ugyanakkor előírta a bank számára, hogy amennyiben a vételi joga megszűnik, úgy a birtokában lévő, a vételi jog tárgyát képező gépjármű törzskönyvét, valamint a javára a forgalmi engedélyébe és gépjármű törzskönyvébe bejegyzett rendelkezési korlátozás illetékes hatóságnál történő töröltetéséhez szükséges nyilatkozatot haladéktalanul kiadja ügyfelem részére
A fenti megállapodás megkötését mintegy másfél hónappal követően felperes írásbeli kockázatfeltáró nyilatkozatot adott át ügyfelem részére, mely okirat annak célját abban határozta meg, hogy a természetes személyek részére nyújtott devizaalapú kölcsön- és lízingszerződés sajátosságairól az ügyfelet az ügylet megkötése előtt tájékoztassa. Ezen dokumentum azt a nyilvánvalóan valótlan tartalmú nyilatkozatot tartalmazta, mely szerint adós aláírásával elismeri, hogy az abban foglalt kockázatokat a finanszírozási kérelem benyújtását megelőzően megismerte, a tájékoztatást megértette és a dokumentumban foglaltakat tudomásul vette.
Adós nem fizetése okán felperes a kölcsönszerződést a megállapodás megkötését két hónap híján öt évvel követően azonnali hatállyal felmondta és felszólította ügyfelemet a gépjármű átadására, aki ezen felszólításnak nem tett eleget. Ezt követően felperes a gépjármű forgalomból történő kivonását kezdeményezte, s a kormányhivatal a gépjárművet – kérelmének megfelelően – hat hónapos időtartamra ideiglenesen kivonta a forgalomból. A határozat rögzítette, hogy felperest a törzskönyvvel jogszerűen rendelkező ügyfélnek kell tekinteni, ezért a jármű forgalomból történő ideiglenes kivonására vonatkozó kérelmének teljesítése nem tagadható meg.
Ügyfelem ezt követően birtokvédelmi eljárást kezdeményezett a jegyzőnél, melynek keretében kérte, hogy a jegyző kötelezze arra felperest, hogy intézkedjék a gépjármű forgalomból történt kivonásának visszavonása felől. A jegyző ügyfelem ezen kérelmének megfelelő döntést hozott. A rendelkezésre álló iratok alapján megállapította, hogy felperes ügyfelemet a gépjármű forgalomból történő kivonásával annak birtoklásában zavarta, ezért kötelezte felperest, hogy szüntesse meg a birtoklás zavarását, tartózkodjék a további birtoksértő magatartástól és intézkedjék a gépjármű forgalomból történő kivonásának visszavonásáról.
A bank a jegyző birtokvédelmi határozatát keresettel támadta meg, melyben a jegyző határozatának megváltoztatását, ügyfelem birtokvédelem iránti kérelmének elutasítását és ügyfelem perköltségben történő marasztalását kérte. Kereseti kérelmében arra hivatkozott, hogy miután ügyfelem a gépjárművet az arra vonatkozó felszólítás ellenére nem bocsátotta a rendelkezésére, jogszerűen intézkedett a forgalomból történő kivonás iránt, aminek tűrésére ügyfelem köteles volt. Hivatkozott továbbá arra, hogy a törzskönyvvel jogszerűn rendelkező ügyélnek minősül, és a kölcsönszerződés értelmében a szerződésből eredő valamennyi tartozás kiegyenlítéséig jogosult a gépjármű törzskönyvét birtokolni. Állította, hogy ügyfelem a kölcsönszerződés felmondása óta jogellenesen tartja birtokában a törzskönyvet, ezért a gépjármű forgalomból történő kivonása nem minősül jogalap nélküli birtokháborításnak. Hivatkozott továbbá arra, hogy ügyelem kölcsönszerződésből eredő tartozása nem került kiegyenlítésre, ezért a kölcsönszerződésben szabályozott, önálló, atipikus biztosíték alapján jogszerűen tartja magánál a gépjármű törzskönyvét, annak kiadására nem is lenne kötelezhető.
Ügyfelem a kereset elutasítását kérte. Érdemi ellenkérelmünkben kifejtettük, hogy felperes alaptalanul állítja, hogy a perbeli gépjármű birtoka őt illeti meg opciós joga alapján, mivel vételi jogát – állításával ellentétben – annak a törvény erejénél fogva bekövetkezett megszűnéséig az rPtk. 375.§ (1) bekezdésének megfelelő egyoldalú nyilatkozat útján joghatályosan nem gyakorolta. A vételi jog gyakorlásaként értelmezhető jognyilatkozatot ugyanis az ügyfelemmel megkötött megállapodás felmondása nem tartalmazott. A vételi jog joghatályos gyakorlásának hiányát támasztja alá az az okirat is, melyben felperes hozzájárult a vételi jog törléséhez. Nyilvánvaló ugyanis, hogy ha felperes – miként keresetlevelében állítja – joghatályosan gyakorolta volna a vételi jogát, akkor ezen joggyakorlással a vételi jog egyszersmind megszűnt volna - mivel a tulajdonos és a vételi jog jogosultja nem lehet ugyanazon személy -, aminek folytán nem lehetett volna azt később törölni. Felperes továbbá a kölcsönszerződés általa hivatkozott rendelkezse alapján sem jogosult az ügyfelem tulajdonát képező gépjármű zavartalan használatához fűződő jogának megsértését eredményező módon annak birtoklásában a forgalomból történő kivonás révén háborítani, mivel – állításával ellentétben – ügyfelem a kölcsönszerződésből eredő valamennyi fizetési kötelezettségének eleget tett. Tekintettel ugyanis arra a tényre, hogy felperes a kölcsönszerződés megkötésekor - a hitelintézetekről és a pénzügyi vállalkozásokról szóló 1996. évi CXII. tv. (rHpt.) 203.§ (6) bekezdésében foglalt kötelezettségét megszegve - semmilyen módon nem tájékoztatta az adóst az árfolyamkockázattal kapcsolatban, a szerződés teljes egészében érvénytelen, mely érvénytelenség jogkövetkezményeként felperes árfolyamkülönbségre nem tarthat igényt. A jogszerűen nem követelhető árfolyamkülönbözet nélküli tartozás összege pedig már megfizetésre került felperes részére. Egyebekben pedig ügyfelem tartozása tényének és összegének bizonyítására a felperes által csatolt, semmiféle követhető, ellenőrizhető elszámolást, számszaki levezetést nem tartalmazó okiratok amúgy sem alkalmasak. Hangsúlyoztuk, hogy azt az általa állított tényt, hogy ügyfelem nem tett maradéktalanul eleget a szerződésből eredő valamennyi fizetési kötelezettségének, ügyfelem vitatásával szemben felperes tartozik bizonyítani a perben. Ezen túl, azért is alaptalan felperes keresete, mert még ha jogszerűen is tartaná birtokában a gépjármű törzskönyvét, akkor ezen sui generis hitelbiztosítékon alapuló jogával is csupán a gépjárművel való rendelkezési jog korlátozása céljából élhetne, mivel a hitelbiztosítéki cél betöltéséhez erre van csupán szükség. A gépjármű használatának korlátozása, lehetetlenné tétele ezzel szemben a hitelbiztosítéki célú jogosultság visszaélésszerű gyakorlásának minősül, mert teljes mértékben elválik a hitelbiztosítéki funkciótól és kizárólag a szerződés jogosult által szerződésszerűnek tekintett teljesítésének kikényszerítését, kizsarolását szolgálja. Ez a fajta joggyakorlás tehát ellentétes az rPtk. 5. §-ával. Felperesnek a kölcsönszerződés alapján ahhoz van joga, hogy a törzskönyv birtokban tartásával a tulajdonos rendelkezési jogát korlátozza, ahhoz azonban nincs joga, hogy a tulajdonost korlátozza vagy megakadályozza a tulajdonát képező dolog használatához fűződő jogának gyakorlásában.
A felperes válasziratára benyújtott viszontválaszunkban jogi érvelésünket kiegészítettük annak vitatásával, hogy felperes a törzskönyvvel jogszerűen rendelkező ügyfélnek minősül. Válasziratában felperes ugyanis elismerte, hogy vételi jogát annak a törvény erejénél fogva bekövetkezett megszűnéséig joghatályosan nem gyakorolta. Azt állította ugyanakkor, hogy ezen ténynek a jogvita szempontjából nincs jogi relevanciája, mert – mint a törzskönyvvel jogszerűen rendelkező ügyfél – kérheti a gépjármű forgalomból történő kivonását. Felperes ezen jogállításával szemben kifejtettük, hogy felperes, mint jogosult és ügyfelem, mint kötelezett között létrejött megállapodás értelmében a vételi jog a 2. pontban meghatározott gépjármű forgalmi engedélyének a kötelezett mint tulajdonos nevére történő kézbesítésétől számított 5 évig illeti meg a Finanszírozót. Amennyiben utóbbi a vételi jogával eddig az időpontig nem él, és/vagy a Kötelezettnek a kölcsönszerződés szerinti fizetési kötelezettsége maradéktalanul kiegyenlítésre kerül, a Finanszírozó a vételi joga megszűnik. Amennyiben a Finanszírozó vételi joga a fentiek szerint megszűnik, úgy a birtokában lévő, a vételi jog tárgyát képező gépjármű törzskönyvét, valamint a Finanszírozó javára a forgalmi engedélyébe és gépjármű törzskönyvébe bejegyzett rendelkezési korlátozás illetékes hatóságnál történő töröltetéséhez szükséges nyilatkozatot haladéktalanul kiadja Kötelezett részére. Tekintettel arra, hogy felperes a gépjármű forgalmi engedélyének az ügyfelem nevére történt kézbesítésétől számított 5 éven belül – általa is elismerten - nem élt vételi jogával, s ennél fogva ezen jog – a megállapodás előzőekben idézett pontja alapján - megszűnt, a megállapodás előzőekben idézett pontja alapján köteles lett volna kiadni ügyelem részére a gépjármű törzskönyvét, vagyis ezen kötelezettsége okán nem tekinthető a törzskönyvvel jogszerűen rendelkező ügyfélnek a 326/2011. (XII.28.) Korm. rend. 100.§ (3) bekezdése értelmében. Felperes szerződésszegő módon tartja tehát a mai napig birtokában az ügyfelem tulajdonét képező gépjármű törzskönyvét és szerződésszegő módon próbálja kizsarolni az ügyfelem tulajdonát képező gépjármű használatának megakadályozásával a kölcsönszerződés általa szerződésszerűnek vélt teljesítését. Ezzel kapcsolatban hangsúlyoztuk, hogy felperes törzskönyv kiadására vonatkozó kötelezettségét nem érinti az az esetlegesen fennálló körülmény sem, hogy a vételi jog által biztosított kölcsönszerződés valamely általános szerződési feltétele a megállapodásban foglaltakkal ellentétben – nem a vételi jog megszűnéséhez, hanem a kölcsönszerződésből eredő fizetési kötelezettségek maradéktalan teljesítéséhez köti a törzskönyv kiadását, mivel az rPtk. 207.§-a értelmében az egymásnak ellentmondó általános szerződéi feltételek esetén az ellentmondást a fogyasztó számára kedvezőbb értelmezés útján kell feloldani. Jelen esetben pedig nyilvánvalóan a megállapodás hivatkozott pontjában foglaltak kedvezőbbek ügyfelem számára. Mindazonáltal, a megállapodás egy másik hivatkozott pontja is akként értelmezendő, hogy a törzskönyv birtokban tartása a vételi jog jogosultjaként illeti meg felperest, vagyis ez a jog a vételi jog megszűnésével attól függetlenül megszűnik, hogy a vételi jog megszűnésének időpontjában áll-e fenn tartozása a kötelezettnek, vagy sem.
Változatlanul fenntartottuk az ellenkérelmünkben foglalt jogi érveket a kölcsönszerződés – kockázatfeltáró tájékoztatás hiánya okán fennálló – teljes érvénytelenségével, valamint a hitelbiztosítéki célú jogosultság visszaélésszerű gyakorlásával kapcsolatban. Ezzel kapcsolatban válasziratunkban kifejtettük, hogy a szerződés érvénytelenségét mindig a szerződés megkötésének időpontjában fennálló körülmények alapján kell megítélni. A fogyasztó részére pedig a kockázatfeltáró tájékoztatást a szerződés megkötését, vagyis a fogyasztó szerződéses elköteleződését megelőzően kell megadni, hiszen csak a szerződéses elköteleződést megelőző, tisztességes és elégséges tartalmú kockázatfeltáró tájékoztatás alapján kerül a fogyasztó abba a helyzetbe, hogy megalapozott döntést tudjon hozni a számára feltárt kockázatok vállalhatóságával, vagyis – végső soron – a szerződés megkötésével kapcsolatban. Ezen okból kifolyólag a felperes által hivatkozott okiratok a szerződés kockázatfeltáró tájékoztatás hiányából eredő (eredeti) érvénytelenségét nem szüntették meg, mivel ezek tartalmának fogyasztó általi megismerésére már olyan időpontban került sor, amikor őt a szerződés teljesítésének kötelezettsége terhelte. Vonatkozik ez a hat évvel a kölcsönszerződés megkötését követően kelt kockázatfeltáró nyilatkozatra is. Felperes azon érve pedig, mely szerint a kockázatfeltáró nyilatkozat hiánya nem eredményezi a fogyasztói kölcsönszerződés semmisségét, mind a Kúria vonatkozó jogegységi határozatainak, mind pedig az Európai Unió Bírósága joggyakorlatának tükrében nyilvánvalóan téves.
Az elsőfokú bíróság a keresetet elutasította. Elsőként alperes érvénytelenségi kifogását vizsgálta meg és azt az rPtk. 209.§-ának (1), (4) és (6) bekezdése, a 209/A.§-ának (1) és (2) bekezdése, a 205.§-ának (1) bekezdése, a 205/A.§-ának (1) bekezdése, az rHpt. 203.§ának (6) és (7) bekezdése, a fogyasztói szerződésekben alkalmazott tisztességtelen feltételekről szóló 93/13/EGK irányelv 4. cikkének (2) bekezdése és 5. cikke, valamint a 2/2014 PJE jogegységi határozat 1. pontja, a 2/2014 PJE jogegységi határozat és a 6/2013 PJE jogegységi határozat 3. pontja, illetve az Európai Unió Bírósága által a C-51/17. számú ügyben meghozott ítélet alapján alaposnak találta. Az elsőfokú bíróság az ezen joganyagok alapul vételével elvégzett mérlegelésének eredményeképpen úgy ítélte meg, hogy felperes nem nyújtott alperes jogelődje, illetve alperes részére, az előzőekben idézett joganyagoknak megfelelő kockázatfeltáró tájékoztatást. A perben felperest terhelte annak bizonyítása, hogy az általa nyújtott tájékoztatás tisztességes volt, ezen bizonyítási kötelezettségének azonban felperes nem tudott eleget tenni. Az alperesi jogelőd részére a kölcsönszerződés aláírását megelőzően rendelkezésre bocsátott dokumentumok kockázatfeltáró tájékoztatást nem tartalmaztak. Felperesi jogelőd nem hívta fel a fogyasztónak minősülő adós figyelmét arra, hogy akár a forint jelentős árfolyamgyengülése is előfordulhat, ami az általa fizetendő törlesztőrészletek összegét jelentős mértékben megemelheti, ennek folytán a fogyasztót gazdaságilag nehéz helyzetbe hozhatja. A felperes által állított és bizonyított tájékoztatás ebből következően nem felel meg a 2/2014 PJE jogegységi határozat 1. pontjában foglaltaknak, illetve az Európai Unió Bírósága joggyakorlatában kimunkált követelményeknek, ezért tisztességtelen.
Az elsőfokú bíróság ítéletében – az általunk képviselt jogi állásponttal egyezően – kiemelte, hogy a fogyasztó részére a kockázatfeltáró tájékoztatást a kölcsönszerződés megkötését megelőzően kell megadni, hiszen csak a szerződéses elköteleződést megelőző tisztességes és elégséges tartalmú kockázatfeltáró tájékoztatás alapján kerül a fogyasztó abba a helyzetbe, hogy megalapozott döntést tudjon hozni a számára feltárt kockázatok vállalhatóságával, vagyis végső soron a szerződés megkötésével kapcsolatban. Ennélfogva a kölcsönszerződés és az ügyfelemmel megkötött megállapodás létrejöttét követően keletkezett kockázatfeltáró tájékoztatás – annak tartalmától függetlenül – nem alkalmas a fogyasztó tisztességes tájékoztatására. Az elsőfokú bíróság hangsúlyozta továbbá, hogy az ügyfelemmel a házastársa halálát követően megkötött, tartozásátvállalásról rendelkező megállapodás ellenére is az eredeti kölcsönszerződés megkötésének körülményei rendelkeznek jogi relevanciával, mivel az ügyfelem által átvállalt kötelezettségek ez utóbbi szerződésből fakadnak. Mindezen okokból kifolyólag a felperesi követelés alapjául szolgáló fogyasztói kölcsönszerződés a megfelelő tájékoztatás hiányában semmis, ezért arra jogot alapítani nem lehet. Ebből következően felperes nem rendelkezik jogszerűen a gépjármű törzskönyvével és nem kérhette volna a közlekedési igazgatási hatóságtól a jármű forgalomból történő ideiglenes kivonását sem. A jegyző birtokvédelmi határozata tehát nem jogsértő.
Felperes fellebbezéssel élt az elsőfokú bíróság ítélete ellen.
Az elsőfokú ítélet helybenhagyására irányuló fellebbezési ellenkérelmünkben kiemeltük, hogy a jelen perben nem azt kellett a bíróságnak vizsgálnia, hogy a felperes által a perben perrendszerűen bizonyított módon nyújtott kockázatfeltáró tájékoztatás kielégítette-e az irányadó európai uniós és magyar jogszabályoknak az Európai Unió Bírósága és a Kúria általi értelmezéséből eredő követelményeket, hanem azt, hogy a kockázatfeltáró tájékoztatás teljes hiánya az elsőfokú bíróság által helyesen említett és alkalmazott jogszabályi rendelkezések folytán a szerződés teljes semmisségét eredményezi-e. Az elsőfokú bíróság pedig helytállóan, jogszabálysértés nélkül felelt igennel erre a kérdésre. A magyar bírósági joggyakorlat is következetes már abban, hogy a kockázatfeltáró tájékoztatást egyáltalán nem tartalmazó deviza alapú fogyasztói kölcsönszerződés – az elsőfokú bíróság által helytállóan felhívott jogszabályi rendelkezések folytán – teljes egészében semmis. A kockázatfeltáró tájékoztatás időbeliségével összefüggésben pedig az Európai Unió Bíróságának a 93/13/EGK irányelv értelmezésével kapcsolatos joggyakorlatára, mindenek előtt a C-154/15, C-307/15 és C-308/15 számú egyesített ügyekben meghozott ítéletekre utaltunk.
Hangsúlyoztuk ugyanakkor, hogy az ügyfelemmel megkötött megállapodás szövegére tekintettel felperes keresete abban az esetben is alaptalan lenne, ha az annak alapját képező fogyasztói kölcsönszerződés nem lenne érvénytelen. A megállapodás ugyanis egyrészt felperes azon kötelezettségét rögzíti, hogy amennyiben a vételi joga megszűnik, úgy a birtokában lévő, a vételi jog tárgyát képező gépjármű törzskönyvét, valamint a javára a forgalmi engedélyébe és gépjármű törzskönyvébe bejegyzett rendelkezési korlátozás illetékes hatóságnál történő töröltetéséhez szükséges nyilatkozatot haladéktalanul kiadja ügyfelem részére, másrészt pedig a törzskönyv birtokban tartásának jogát nem a tartozás maradéktalan kiegyenlítéséhez, hanem a vételi jog fennállásához kötötte, ráadásul kifejezetten előírta a törzskönyv kiadásának kötelezettségét a vételi jog megszűnésének esetére. Felhívtuk továbbá a Kúria 2/2020 polgári jogegységi határozatát, mely szerint a törzskönyv birtokban tartásának joga, mint a gépjármű megvásárlásának finanszírozására kötött kölcsönszerződés atipikus biztosítéka akkor illeti meg csupán a hitelezőt, ha a kölcsönszerződésből egyértelműen kitűnik, hogy a törzskönyv birtokban tartásának joga a kölcsönszerződés önálló biztosítékául szolgál. Márpedig,jelen esetben az ügyfelemmel megkötött megállapodásból nem hogy ez nem tűnik ki (nem hogy egyértelműen, hanem sehogy sem), hanem éppen ellenkezőleg: kifejezetten az tűnik ki, hogy a törzskönyv birtokban tartásának a joga nem a kölcsönszerződés, hanem a vételi jog biztosítására szolgál. A megállapodás ennek megfelelően egyértelműen és félreérthetetlenül kötelezi a bankot a törzskönyv kiadására, amennyiben a vételi joga megszűnik. Márpedig, a vételi jog a perbeli esetben 2017-ben a törvény erejénél fogva, az rPtk. 375.§-a alapján alkalmazandó 374.§ (2) bekezdése alapján nem vitásan megszűnt. Ebből következően az ügyfelemmel megkötött megállapodás, valamint az rPtk 207.§-a alapján felperes köteles lett volna kiadni ügyfelem részére a gépjármű törzskönyvét, vagyis ezen kötelezettsége okán abban az esetben sem tekinthető a törzskönyvvel jogszerűen rendelkező ügyfélnek a 326/2011. (XII.28.) Korm. rend. 100.§ (3) bekezdése értelmében, ha az ügyfelem néhai házastársával megkötött, kockázatfeltáró tájékoztatást egyáltalán nem tartalmazó, ennek folytán nyilvánvalóan törvénysértő és tisztességtelen fogyasztói kölcsönszerződés egyébként érvényes lenne. Felperes szerződésszegő módon tartja tehát birtokában az ügyfelem tulajdonát képező gépjármű törzskönyvét és szerződésszegő módon próbálja kizsarolni a gépjármű használatának megakadályozásával a kölcsönszerződés általa szerződésszerűnek vélt teljesítését. Felperes keresete és fellebbezése tehát két okból kifolyólag is alaptalan: egyrészt azért, mert semmis szerződésre alapítja, másrészt pedig azért, mert még ha nem is lenne semmis a szerződés, a kereseti kérelem ellentétes az ügyfelemmel létrejött megállapodással, melyből nem hogy a törzskönyv birtokban tartásának joga, hanem éppen ellenkezőleg: a kiadásának kötelezettsége következik.
A másodfokú bíróság felperes fellebbezését nem találta megalapozottnak ezért az elsőfokú bíróság ítéletét helybenhagyta. A másodfokú bíróság egyetértett az elsőfokú bírósággal abban, hogy az árfolyamkockázatot teljes mértékben alperesi jogelődre és alperesre telepítő kikötések tisztességtelenek, ennélfogva semmisek, ami – főszolgáltatást megállapító szerződéses kikötésekről lévén szó - a teljes szerződés semmisségét eredményezi. Ítéletében a másodfokú bíróság utalt arra, hogy a Kúria által felállított Konzultációs Testület 2019 április 10-i üléséről készült emlékeztetőben összefoglalt újabb bírói gyakorlat szerint a többszörös következtetést igénylő módon megfogalmazott információ nem teszi lehetővé az átlagos fogyasztó számára az árfolyam-változásból eredő kockázatok lehetséges gazdasági körülményeinek értékelését, felmérését. Egyetértett továbbá az elsőfokú bírósággal abban is, hogy a szerződés megkötését megelőzően elmulasztott kockázatfeltáró tájékoztatás utólag nem pótolható.
Az ítélet jogerős.
A honlapon található információk csupán tájékoztató jellegűek, nem minősülnek jogi vagy egyéb szakmai tanácsnak. A felhasználó ezen információkra alapított döntése, illetve cselekménye ennél fogva kizárólag a felhasználó felelőssége. Amennyiben tanácsra van szüksége konkrét jogi problémájával kapcsolatban, vagy a honlapon közölt információkról szeretne további tájékoztatást kapni, kérem, döntése meghozatala előtt feltétlenül lépjen kapcsolatba velem.
Hasonló jogi problémája van? Lépjen velem kapcsolatba itt!
Ezt a honlapot dr. Fülöp Botond, a Pécsi Ügyvédi Kamarában bejegyzett ügyvéd tartja fenn az ügyvédekre vonatkozó jogszabályok és belső szabályzatok szerint, melyek az ügyféljogokra vonatkozó tájékoztatással együtt a https://www.magyarugyvedikamara.hu honlapon találhatók.
Elérhetőség
Dr. Fülöp BotondKomló, "Tröszt" irodaház
Pécsi út 1.
Tel./Fax: +36.72/281-299
Mobil: +36.70/592-7517
drfulopbotond@gmail.com